

Publicystyka · Wydanie specjalne · Giełda AI
Wielka giełda AIW trzy dni rynek sprawdza oba końce rury, którą płyną pieniądze na sztuczną inteligencję: tego, kto sprzedaje chipy, i tego, kto je kupuje. Porównałem ten tydzień z rokiem 2000, liczba po liczbie.
- Wtorek 17.11Nvidia pokazuje wynikipierwszy raz bez Jensena Huanga
- Środa 18.11Anthropic ustala cenę akcji825 mln sztuk po 70-78 dolarów
- Czwartek 19.11Akcje ANT wchodzą na Nasdaqjeden z największych debiutów w historii
27 marca 2000 roku firma produkująca routery została najcenniejszą spółką świata. Cisco było warte 569 miliardów dolarów, jego akcje podrożały w pięć lat mniej więcej czterdziestokrotnie, a uzasadnienie brzmiało rozsądnie: internet zmieni wszystko, a ktoś musi dostarczyć do niego rury. Internet rzeczywiście zmienił wszystko. Akcje Cisco wróciły do tamtej ceny 10 grudnia 2025 roku, po dwudziestu pięciu latach.
Trzymam tę datę z tyłu głowy przez cały ten tydzień, bo jest w nim wszystko naraz. 12 listopada Jensen Huang zrezygnował ze skutkiem natychmiastowym z kierowania Nvidią, którą założył 33 lata temu, a obowiązki prezesa przejęła dyrektor finansowa Colette Kress. Akcje spółki spadały sześć tygodni z rzędu, najdłużej od 2012 roku, i z jej wartości wyparowało około 1,7 biliona dolarów. We wtorek wieczorem Kress pierwszy raz sama przedstawiła wyniki kwartalne. Dziś wieczorem Anthropic, twórca modeli Claude, ustala cenę akcji w ofercie publicznej, a jutro te akcje mają zadebiutować na Nasdaq przy wycenie w okolicach biliona dolarów.
Pytanie, czy to bańka, pada przy takich okazjach odruchowo i zwykle kończy się na wrażeniach. Postanowiłem potraktować je dosłownie. Bańka internetowa zostawiła po sobie dokładne dane: ile spółek wchodziło na giełdę, ile z nich zarabiało, ile kosztowały i ile zostało z nich po trzech latach. Da się do tych tabel przyłożyć rok 2026. Wynik nie jest ani uspokajający, ani katastroficzny. Jest ciekawszy.
I · Sprzedawca łopat
Łopaty za sto miliardów na kwartał
Zacznijmy od spółki, od której zależy reszta. W kwartale zakończonym 30 października 2022 roku, miesiąc przed premierą ChatGPT, Nvidia miała 5,9 miliarda dolarów przychodu i uchodziła za producenta kart graficznych dla graczy z ciekawym pobocznym biznesem w centrach danych.
Nvidia, przychód kwartalny
Od 5,9 do 96,2 miliarda dolarów w 15 kwartałów
Najedź albo dotknij słupka. Jaśniejszy słupek to kwartał zamknięty miesiąc przed premierą ChatGPT.
Lata obrotowe Nvidii kończą się w styczniu: FY27 trwa od lutego 2026 do stycznia 2027. Dane z raportów spółki dla amerykańskiej komisji papierów wartościowych.
We wtorek po zamknięciu sesji Nvidia podała wyniki za trzeci kwartał roku obrotowego. Poprzeczka wisiała wysoko: sama spółka zapowiadała 108 miliardów dolarów przychodu, plus minus dwa procent, a analitycy ankietowani przez LSEG liczyli na 109,1 miliarda i 2,47 dolara zysku na akcję. Kwartał wcześniej było 96,2 miliarda, o 106 procent więcej niż przed rokiem, z czego 89 miliardów z centrów danych, przy marży brutto 75 procent.
Trudno wskazać drugą firmę tej wielkości, która rosłaby w takim tempie, i to jest pierwsza rzecz, która nie pasuje do roku 2000. Cisco w szczycie bańki zwiększało sprzedaż o kilkadziesiąt procent rocznie. Nvidia dwa lata z rzędu ją podwajała, w trzecim dołożyła 65 procent, a na rok obrotowy 2028 kierownictwo zapowiadało wzrost o kolejne 70 procent. Przy wartości około 4 bilionów dolarów spółka kosztuje niespełna dwadzieścia razy tyle, ile zarabia w rok w tempie z ostatniego kwartału. Trzy czwarte debiutantów z 1999 roku nie miało żadnego zysku, do którego dałoby się przyłożyć cenę.
Druga rzecz pasuje aż za dobrze. Cisco nie sprzedawało routerów internautom, tylko operatorom, którzy budowali sieć na zapas, za pożyczone pieniądze, pewni, że ruch przyjdzie. Kiedy w 2002 roku firma TeleGeography policzyła, ile z położonych w Stanach światłowodów faktycznie przesyła dane, wyszło jej mniej niż pięć procent w miastach i mniej niż trzy procent na trasach dalekobieżnych. Nvidia też nie sprzedaje swoich układów użytkownikom ChatGPT. Sprzedaje je kilku firmom, które budują na zapas.
II · Kupujący
Prospekt, jakiego jeszcze nie było
Jedną z tych firm można od trzech tygodni obejrzeć od środka, bo musiała pokazać księgi. Prospekt Anthropic, złożony w amerykańskiej komisji papierów wartościowych, jest najdokładniejszym dokumentem o ekonomii dużego laboratorium AI, jaki dotąd powstał. Zastrzeżenie, zanim pójdę dalej: Anthropic robi modele Claude, z których korzystam na co dzień także przy pracy nad tym serwisem. Czytam ten prospekt tak samo, jak czytałbym każdy inny.
Najpierw liczba, która w 1999 roku byłaby nie do pomyślenia. Przychód: 41 milionów dolarów w 2023 roku, 386 milionów w 2024, 4,6 miliarda w 2025 i 33,2 miliarda w pierwszych dziewięciu miesiącach 2026, czyli około 1200 procent więcej niż rok wcześniej. Na koniec października roczne tempo sprzedaży, liczone z ostatnich czterech tygodni, sięgało 81 miliardów. Liczba klientów płacących ponad 100 tysięcy dolarów rocznie wzrosła w rok z niespełna tysiąca do prawie dwunastu tysięcy. To nie jest firma, która sprzedaje obietnicę.
Potem liczba, która wygląda strasznie i znaczy mniej, niż się wydaje. Strata netto za te same dziewięć miesięcy wynosi 104 miliardy dolarów. Z tego 94,3 miliarda to zapis księgowy: firma wyemitowała kiedyś obligacje zamienne na akcje, jej wycena wystrzeliła, więc te obligacje trzeba było przeszacować w górę i różnicę wpisać w koszty. Na samej działalności Anthropic stracił w tym czasie 1,26 miliarda, przy 18,8 miliarda wydanych na moc obliczeniową.
I wreszcie liczba, przy której warto się zatrzymać.
Anthropic, prospekt z 10 listopada 2026
Roczny przychód kontra podpisane zobowiązania
Prawie wszystko to moc obliczeniowa i infrastruktura. 70,7 mld USD przypada na najbliższe dwanaście miesięcy.
Dziewięćset miliardów dolarów to jedenaście lat dzisiejszych przychodów, zapisanych w umowach, zanim te przychody powstały. Prospekt mówi o tym bez ogródek w rozdziale o ryzyku: zdolność do udźwignięcia tych zobowiązań zależy od tego, czy firma osiągnie „znaczący wzrost przychodów”. Innymi słowy, plan działa, jeśli krzywa z pierwszego akapitu nie zegnie się przez następne pięć lat.
Sama oferta też jest bez precedensu. 825 milionów akcji po 70-78 dolarów, czyli do 64,35 miliarda dolarów wpływów, 22 banki z Goldman Sachs i Morgan Stanley na czele, symbol ANT. Liczba akcji z prospektu daje przy tej cenie wartość spółki od około 0,92 do 1,02 biliona dolarów, a z uwzględnieniem wszystkich opcji i instrumentów zamiennych do 1,4 biliona. W maju prywatni inwestorzy wyceniali firmę na 965 miliardów, a jeszcze niedawno, jak pisze CNBC, kierownictwo mierzyło w dwa biliony. Jay Ritter z Uniwersytetu Florydy, który od dekad prowadzi statystykę amerykańskich debiutów, policzył, że w całym 1999 roku wszystkie spółki wchodzące na giełdę w USA zebrały razem 64,8 miliarda dolarów. Jeden debiut z tego tygodnia jest wart tyle, co tamten cały rok, bez poprawki na inflację.
III · Rura
Pieniądze, które wracają do nadawcy
W prospekcie jest jeszcze jeden fragment, mniej efektowny od wielkich liczb i moim zdaniem ważniejszy. Równolegle z ofertą publiczną Anthropic sprzedaje prywatnie akcje za 26 miliardów dolarów, po tej samej cenie. Kupują je Google i Nvidia, po około 10 miliardów, oraz AMD, Broadcom, Micron, Microsoft i TSMC. Czyli firmy, które sprzedają Anthropic chipy, pamięci i chmurę.
Ten wzór powtarza się w całej branży tak regularnie, że dorobił się nazwy: finansowanie okrężne. Dostawca wkłada pieniądze w klienta, klient wydaje je u dostawcy, dostawca księguje przychód, a klient pokazuje inwestorom świeży kapitał i rosnącą wycenę.
Finansowanie okrężne
Kto komu płaci za to, żeby mógł u niego kupować
| Kierunek | Co | Kiedy |
|---|---|---|
| Nvidia → OpenAI | zamiar zainwestowania do 100 mld USD, w miarę jak OpenAI uruchamia 10 GW systemów Nvidii | 22.09.2025 |
| Nvidia → OpenAI | 30 mld USD w rundzie przy wycenie 852 mld USD | 31.03.2026 |
| Nvidia → Anthropic | około 10 mld USD za akcje po cenie z debiutu giełdowego | prospekt z 10.11.2026 |
| AMD → OpenAI | prawo do objęcia do 160 mln akcji AMD w zamian za zakup 6 GW procesorów graficznych | 6.10.2025 |
| AMD → Anthropic | około 2,5 mld USD za akcje po cenie z debiutu | prospekt z 10.11.2026 |
| OpenAI → Microsoft | zobowiązanie do zakupu usług Azure za 250 mld USD; Microsoft ma około 27 proc. OpenAI | 28.10.2025 |
| Anthropic → Microsoft | zobowiązanie do zakupu mocy Azure za 30 mld USD; Microsoft inwestuje do 5 mld USD | 18.11.2025 |
| Amazon → OpenAI | do 50 mld USD w rundzie z marca 2026; OpenAI kupuje w AWS moc za 38 mld USD | 3.11.2025 i 31.03.2026 |
| Amazon → Anthropic | obligacje zamienne na 6,2 mld USD i linia finansowania 15 mld USD | prospekt z 10.11.2026 |
| Google → Anthropic | około 10 mld USD za akcje po cenie z debiutu i linia finansowania 20 mld USD | prospekt z 10.11.2026 |
| Broadcom → Anthropic | około 1 mld USD za akcje i do 42 mld USD finansowania infrastruktury | prospekt z 10.11.2026 |
| OpenAI → Oracle | około 300 mld USD za moc obliczeniową przez pięć lat od 2027 roku, według Wall Street Journal | 10.09.2025 |
Tylko umowy ogłoszone przez spółki albo zapisane w prospekcie Anthropic. Kwoty „do” oznaczają górny pułap, nie wypłacone pieniądze.
Nic w tym nielegalnego i każda z tych umów osobno ma sens. Problem pojawia się, gdy spojrzeć na całość: te same kilkanaście firm jest dla siebie nawzajem inwestorem, dostawcą, klientem i wierzycielem. Jeśli popyt końcowy rośnie, koło kręci się coraz szybciej i wszyscy wyglądają świetnie. Jeśli zwolni, każde ogniwo traci jednocześnie przychód, klienta i wartość udziałów. Międzynarodowy Fundusz Walutowy w październikowym raporcie o stabilności finansowej wymienił „okrężne układy finansowania” z nazwy, obok rosnącej dźwigni i koncentracji, jako to, co może pogłębić korektę cen aktywów związanych z AI.
Dźwignia to osobny rozdział. Amazon zapowiada na ten rok około 220 miliardów dolarów nakładów inwestycyjnych, Alphabet 195-205 miliardów, Microsoft 170, Meta 135-145. Razem mniej więcej 725 miliardów w dwanaście miesięcy. Wolne przepływy pieniężne Amazona za ostatni rok są ujemne, minus 42,4 miliarda dolarów, więc różnicę trzeba pożyczyć. Według wyliczeń FTSE Russell pięciu największych graczy wyemitowało do początku października obligacje za 218 miliardów dolarów, dwa razy więcej niż w całym 2025 roku.
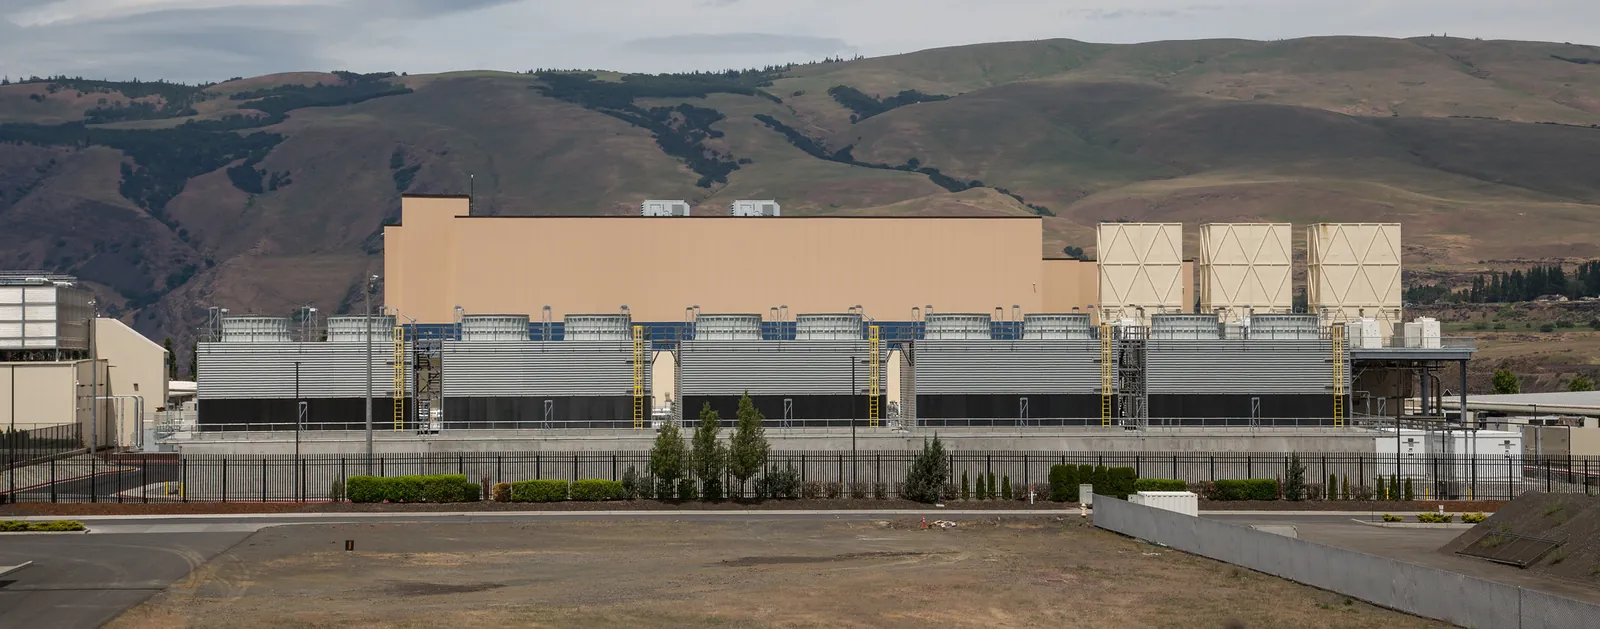
Centrum danych Google w The Dalles w stanie Oregon. Cztery największe spółki technologiczne wydadzą w 2026 roku na takie obiekty około 725 miliardów dolarów.
IV · Rok 2000
Co się zgadza, a co nie
Czas na obiecane przyłożenie do tabel. Zestawiłem obok siebie to, co da się porównać uczciwie, czyli miary, które liczono wtedy i liczy się dziś w ten sam sposób.
Dwie gorączki
Rok 2000 i rok 2026 obok siebie
| Bańka internetowa | Boom AI | |
|---|---|---|
| Debiuty spółek ze stratą | 76% z 476 debiutów w 1999 r. | 53% z 90 debiutów w 2025 r. |
| Pieniądze zebrane w debiutach | 64,8 mld USD: wszystkie debiuty w USA w 1999 r. | do 64,35 mld USD: sam debiut Anthropic |
| Wskaźnik CAPE Shillera | 44,19 w grudniu 1999 r., rekord wszech czasów | 39,16 w dniu 16.11.2026 |
| Lider sprzedający „łopaty” | Cisco: 569 mld USD wartości 27.03.2000 | Nvidia: poniżej 4 bln USD po sześciu tygodniach spadków |
| Przychody bohaterów | większość debiutantów bez zysku i z symboliczną sprzedażą | Anthropic: 33,2 mld USD w dziewięć miesięcy, +1200% r/r |
| Co było potem | Nasdaq -78,4% w 31 miesięcy, powrót na szczyt po 15 latach | ? |
Trzy rzeczy rzucają się w oczy. Po pierwsze, ogólny poziom cen akcji w relacji do zysków jest dziś prawie tak wysoki jak w grudniu 1999 roku. Wskaźnik Shillera, który porównuje ceny ze średnim zyskiem z dziesięciu lat, ma wieloletnią średnią 17. Bank Anglii napisał już jesienią 2025 roku, że wyceny spółek technologicznych skupionych na AI wyglądają na naciągnięte, a ryzyko gwałtownej korekty wzrosło.
Po drugie, pod tą powierzchnią siedzi coś zupełnie innego. W 1999 roku trzy czwarte debiutantów nie miało zysku, a pierwszego dnia notowań ich akcje drożały średnio o 70 procent. Kupowano adresy internetowe. Dzisiejsi bohaterowie mają przychody liczone w dziesiątkach miliardów i klientów, którzy płacą za coś, czego używają. Sam Altman, szef OpenAI, powiedział w sierpniu 2025 roku dziennikarzom, że inwestorzy jako całość są nadmiernie podekscytowani AI, i dodał zdanie, które dobrze opisuje ten rozdźwięk.
„Kiedy zdarzają się bańki, mądrzy ludzie ekscytują się nadmiernie ziarnem prawdy.”
Po trzecie, i to jest moja teza: obecna gorączka bardziej niż spółki internetowe z 1999 roku przypomina operatorów telekomunikacyjnych z tamtych lat. Tamci też mieli prawdziwych klientów i prawdziwe przychody. Zgubiło ich to, że zbudowali infrastrukturę pod popyt, który przyszedł, tylko o dekadę później, niż zakładały harmonogramy spłat. Jeff Bezos nazwał to w październiku 2025 roku bańką przemysłową i miał na myśli komplement: po takich bańkach coś zostaje. Światłowody położone w 1999 roku niosą dziś YouTube. Tyle że w dużej części położyły je firmy, które tego nie przetrwały.
Kalkulator
Ile musi zarobić AI, żeby spłacić własne chipy
Metoda Davida Cahna z funduszu Sequoia: roczną sprzedaż Nvidii mnożysz przez dwa, bo chipy to mniej więcej połowa kosztu centrum danych, i jeszcze raz przez dwa, bo ten, kto kupił moc, chce na niej zarobić 50 procent marży.
Punkt startowy suwaka to prognoza Nvidii na jeden kwartał pomnożona przez cztery. W czerwcu 2024 roku Cahnowi wyszło z tego rachunku 600 mld USD.
Ten rachunek jest zgrubny i można się spierać o każdy mnożnik, ale pokazuje skalę zakładu. Żeby dzisiejsze zakupy chipów zwróciły się tym, którzy za nie płacą, cała gospodarka musi wydawać na usługi AI kwoty rzędu biliona, dwóch bilionów dolarów rocznie. Dla porównania: OpenAI miało w 2025 roku 13,1 miliarda dolarów przychodu, a wiosną tego roku około 2 miliardów miesięcznie. Tempo jest zawrotne. Dystans też.
V · Reszta stawki
Nie tylko dwie spółki
Anthropic jest w tym tygodniu na świeczniku, bo otworzył księgi, ale nie jest ani największy, ani najbardziej zadłużony w obietnicach. OpenAI w marcu zebrało 122 miliardy dolarów przy wycenie 852 miliardów, a w październiku, jak podało CNBC, rozmawiało o kolejnej rundzie przy 1,25 biliona. Inwestorom mówiło o około 600 miliardach dolarów wydatków na moc obliczeniową do 2030 roku. Własny prospekt złożyło poufnie w czerwcu, a Altman we wrześniu ocenił, że to nie jest dobry moment na debiut.
Niżej jest długa lista firm, których wyceny mają sens tylko wtedy, gdy sens mają dwie największe. Francuski Mistral we wrześniu został wyceniony na około 21 miliardów euro. Operatorzy wyspecjalizowanych chmur budują centra danych pod kontrakty z laboratoriami i finansują je długiem zabezpieczonym na tych samych kartach graficznych, które mają je spłacić. A Morgan Stanley po odejściu Huanga obciął prognozy sprzedaży Nvidii do centrów danych na lata 2027 i 2028 o mniej więcej dziesięć procent, sam nazywając tę korektę przesadnie ostrożną.
Polski inwestor jest w tej historii bliżej, niż mu się wydaje. W zestawieniu Saxo Banku za marzec 2026 roku Nvidia była drugą najpopularniejszą akcją wśród polskich klientów, tuż za Novo Nordisk, a w pierwszej siódemce były jeszcze Microsoft, Micron, Amazon, Alphabet i Meta. Kto ma fundusz na indeks S&P 500 albo Nasdaq 100, ma te same spółki, tylko pod inną nazwą. O tym, jak te wyceny wyglądały kilka miesięcy temu, pisałem w tekstach o karuzeli miliardów i o bańce na kredyt, a bieżące informacje o spółce zbieram na stronie Nvidia i przy debiucie Anthropic.
VI
Dwadzieścia pięć lat
Czy to bańka? Jeśli bańka oznacza firmy bez przychodów sprzedawane na fali entuzjazmu, to nie. Liczby z prospektu Anthropic i z raportów Nvidii są prawdziwe i bezprecedensowe. Jeśli bańka oznacza, że ceny zakładają przyszłość bez ani jednego potknięcia, że infrastruktura powstaje szybciej niż przychody, które mają ją spłacić, i że ci sami gracze finansują się nawzajem, to tak, wszystkie trzy warunki są spełnione, i potwierdzają to dokumenty samych zainteresowanych.
Historia Cisco nie mówi, że to się źle skończy. Mówi coś subtelniejszego: można mieć rację co do technologii i mimo to czekać ćwierć wieku na odzyskanie pieniędzy, jeśli kupiło się w dniu, w którym wszyscy mieli rację naraz. Routery Cisco stoją dziś w każdej serwerowni. Akcjonariusz z marca 2000 roku wyszedł na zero w grudniu 2025.
Dlatego nie patrzę w tym tygodniu na kurs z pierwszego dnia notowań. Patrzę na jedną liczbę z prospektu, 70,7 miliarda dolarów zobowiązań na najbliższe dwanaście miesięcy, i na to, czy za rok przychody będą od niej wyraźnie większe. To będzie odpowiedź, a nie dzwonek na Nasdaq.
Tekst nie jest poradą inwestycyjną. Opisuje dane ze sprawozdań spółek i publicznych statystyk.
Czytaj dalej
Źródła
- Nvidia: raport bieżący 8-K o rezygnacji prezesa, SEC, 12.11.2026
- Nvidia: wyniki za II kwartał roku obrotowego 2027, 26.08.2026
- CNBC: Nvidia przed wynikami, pierwszy raport po odejściu Huanga, 16.11.2026
- Anthropic: prospekt emisyjny S-1/A nr 2, SEC, 10.11.2026
- CNBC: Anthropic ustala przedział ceny 70-78 USD, 10.11.2026
- Jay Ritter, University of Florida: statystyki IPO, aktualizacja 5.11.2026
- MFW: Global Financial Stability Report, streszczenie, październik 2026
- CNBC: Sam Altman o bańce na rynku AI, 18.08.2025
- CNBC: OpenAI blisko nowej rundy przy wycenie 1,25 bln USD, 22.10.2026
- Strefa Inwestorów: w co inwestowali Polacy, dane Saxo za marzec 2026
- Cisco Heritage: najcenniejsza spółka świata, 27.03.2000
- Sherwood News: Cisco bije rekord z czasów bańki po 25 latach, 11.12.2025
- CNBC: akcje Nvidii po odejściu Huanga, 13.11.2026
- SEC: przychody Nvidii z raportów 10-Q i 10-K (XBRL)
- Light Reading: TeleGeography o wykorzystaniu światłowodów, 22.08.2002
- Fortune: Nasdaq wraca na szczyt z 2000 r., 23.04.2015
- Multpl: wskaźnik CAPE Shillera, odczyt z 16.11.2026
- Bank Anglii: zapis posiedzenia Komitetu Polityki Finansowej, 8.10.2025
- AFP: Jeff Bezos o bańce przemysłowej, 4.10.2025
- Sequoia, David Cahn: AI’s $600B Question, 20.06.2024
- Nvidia i OpenAI: partnerstwo na 10 GW, 22.09.2025
- AMD i OpenAI: partnerstwo na 6 GW, 6.10.2025
- Microsoft: nowy rozdział partnerstwa z OpenAI, 28.10.2025
- Microsoft, Nvidia i Anthropic: partnerstwa strategiczne, 18.11.2025
- The Next Web: runda OpenAI na 122 mld USD przy wycenie 852 mld, 31.03.2026
- Reuters za WSJ: umowa OpenAI z Oracle na 300 mld USD, 11.09.2025
- Amazon: wyniki za III kwartał 2026, 29.10.2026
- CNBC: nakłady inwestycyjne Microsoftu, Alphabetu i Mety, 29.10.2026
- FTSE Russell: boom pożyczkowy AI a indeksy obligacji, 29.10.2026
- Reuters: emisja obligacji Alphabetu, 9.02.2026
- Euronews: Mistral zbiera 3 mld euro, 8.09.2026
- Anthropic: runda Series H przy wycenie 965 mld USD, 28.05.2026
Zdjęcia
- Centrum danych Google w The Dalles, Oregon - Tony Webster, CC BY 2.0 (kadr przycięty), Wikimedia Commons.
