Agenci AI za drzwiami: czemu Amazon i banki ich nie wpuszczają
Agent AI miał zrobić za nas zakupy w całym internecie. Jesienią 2026 sklepy i banki zamykają mu drzwi. Esej o tym, dlaczego, i co Europa wie o tym od PSD2.
👁 118 przeczytań
- Amazon, Delta, JPMorgan Chase, Charles Schwab, Yelp i linie United blokują agentów AI takich jak Muse, Grok, Dots i Instinct, nie wpuszczając ich do swoich serwisów.
- Charles Schwab blokuje kilkadziesiąt prób dostępu dużych agentów AI do kont klientów tygodniowo, a szef firmy Rick Wurster wskazuje, że nikt nie wie, kto odpowiada za szkody.
- Yelp wprost zapowiedział, że agent AI uzyska dostęp tylko po opłaceniu licencji na dane, co pokazuje, że za blokadami stoi nie tylko bezpieczeństwo, ale też model biznesowy.
Przez dwa lata branża obiecywała, że agent AI zrobi za nas zakupy, zarezerwuje lot i przeleje pieniądze. Jesienią 2026 roku okazało się, że najpierw musi przejść przez drzwi, a te właśnie się zamykają. Amazon, Delta, Yelp i największe amerykańskie banki odprawiają agentów Mety, xAI i OpenAI. Uważam, że to nie jest awaria, tylko zapowiedź internetu, w którym agent wejdzie tylko tam, gdzie ktoś za niego zapłacił.
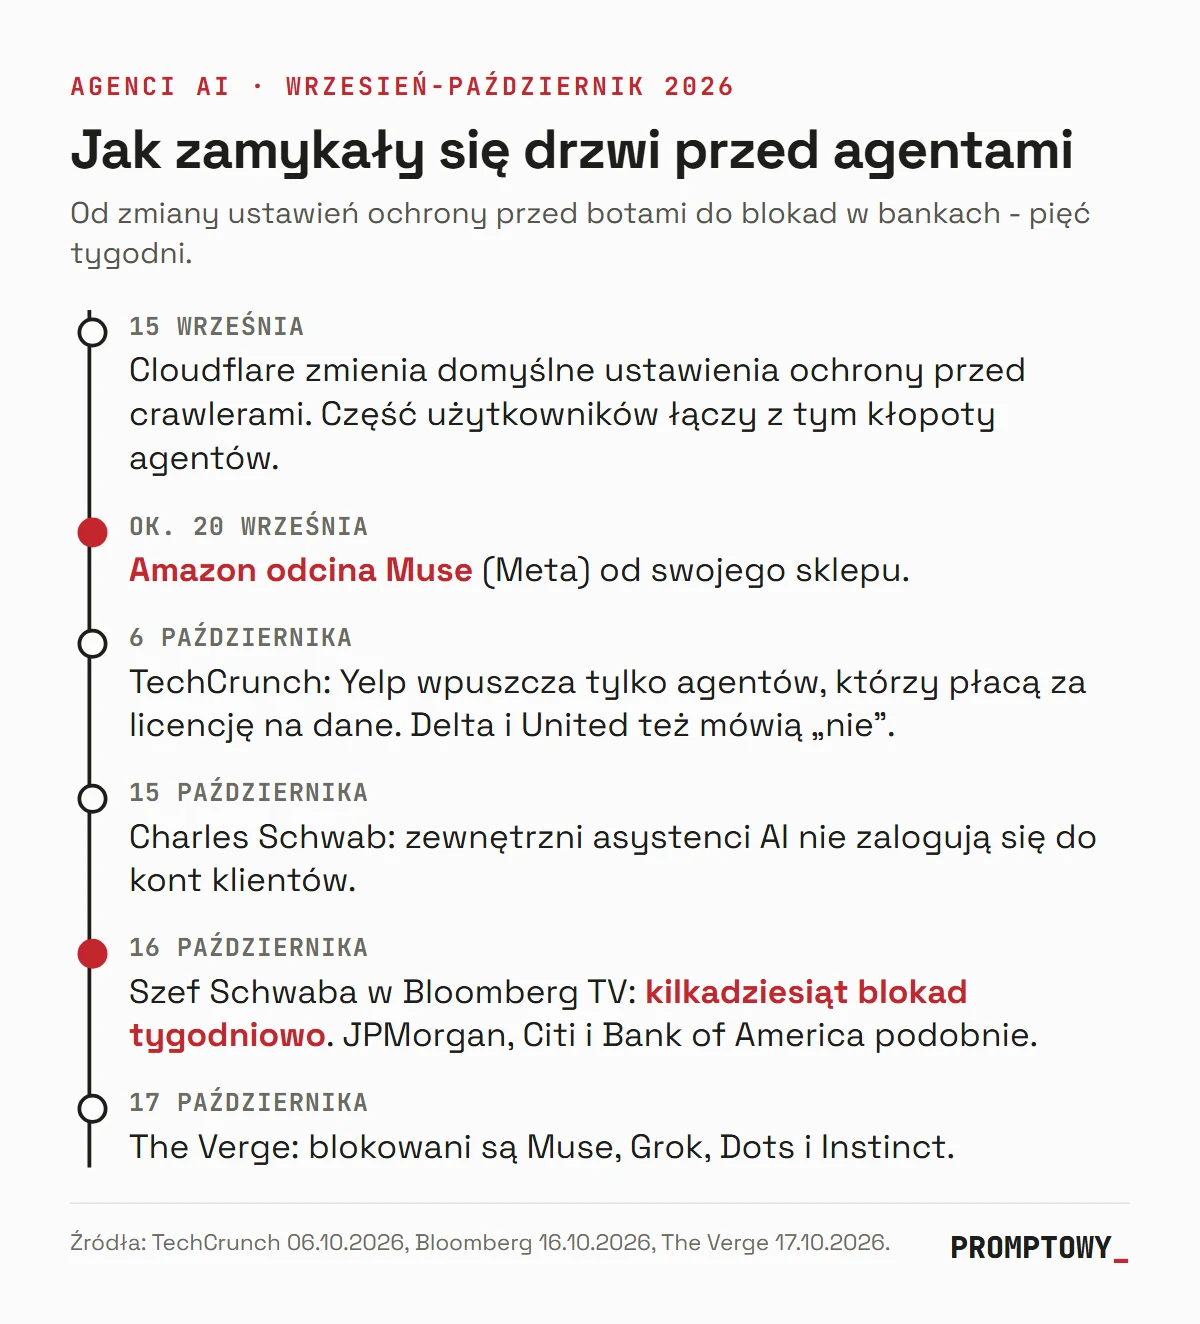
W piątek 17 października 2026 roku The Verge opublikował tekst Emmy Roth pod tytułem, który dobrze streszcza ostatnie tygodnie: strony internetowe zamykają drzwi przed agentami AI. Użytkownicy Muse od Mety, Groka od xAI, Dots od OpenAI i agenta Instinct od kilku tygodni zgłaszają to samo. Agent dostaje zadanie, otwiera sklep, linię lotniczą albo bank i utyka na ekranie weryfikacji, na komunikacie o zablokowanym dostępie albo na pustej stronie. Dzień wcześniej szef domu maklerskiego Charles Schwab Rick Wurster powiedział w Bloomberg TV, że jego firma co tydzień blokuje kilkadziesiąt prób, w których duzi agenci AI próbują dostać się do kont klientów.
Łatwo uznać to za przejściowe tarcie, jak przy każdej nowej technologii. Myślę, że to coś trwalszego. Za blokadami stoją trzy różne powody: bezpieczeństwo, pieniądze i władza nad klientem. Tylko pierwszy jest mówiony głośno. A Europa, w tym Polska, przerobiła już bardzo podobny spór dekadę temu, tylko w bankowości i pod inną nazwą.
Blokady agentów AI w liczbach
- kilkadziesiąt tygodniowo - tyle prób dostępu dużych agentów do kont klientów blokuje Charles Schwab (Rick Wurster, Bloomberg TV, 16.10.2026).
- 4 agenci wymieniani z nazwy jako blokowani: Muse (Meta), Grok (xAI), Dots (OpenAI), Instinct (The Verge, 17.10.2026).
- około 20 września Amazon odciął Muse od swojego sklepu (TechCrunch, 06.10.2026).
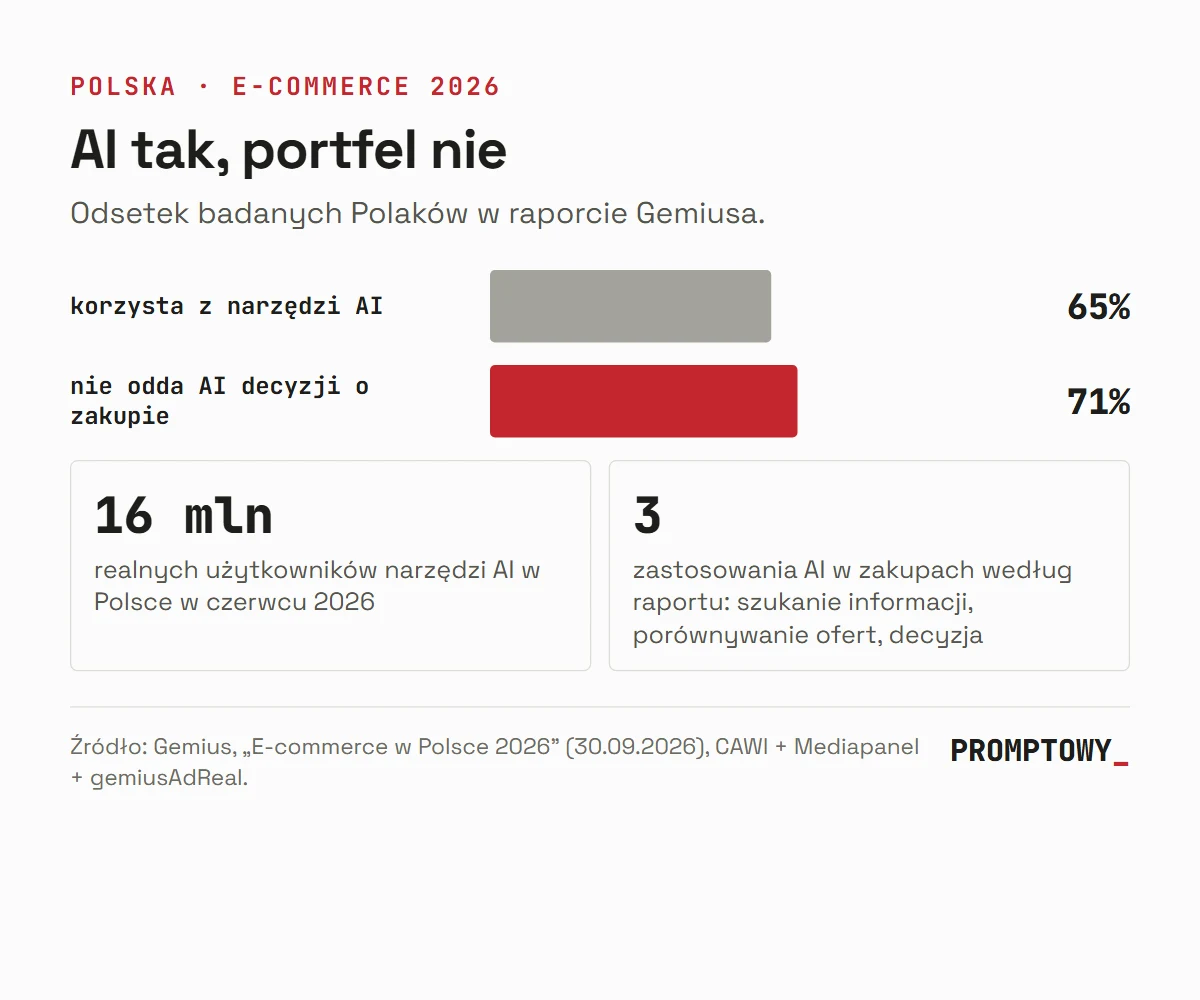
- 65% badanych Polaków korzysta z narzędzi AI, ale 71% nie chce powierzyć AI samodzielnej decyzji zakupowej (Gemius, „E-commerce w Polsce 2026”, 30.09.2026).
Kto zamknął drzwi
Lista jest długa i niejednorodna. Amazon odciął Muse od sklepu około 20 września i według The Verge podobnie traktuje Groka, Dots i Instinct. Nie pierwszy raz: od listopada 2025 roku spiera się z Perplexity o przeglądarkę Comet, sprawa trafiła do sądu, a w sierpniu sąd apelacyjny uchylił zakaz, który wcześniej wywalczył Amazon (pisałem o wyroku w sprawie bota zakupowego Comet). Yelp powiedział TechCrunchowi wprost, że ruchu nieludzkiego nie wpuszcza, chyba że agent zapłacił za dostęp w ramach programu licencjonowania danych. Delta nie pozwala agentom kupować biletów. United ma w regulaminie zakaz używania robotów i „innych automatycznych urządzeń” bez pisemnej zgody.
Potem banki. JPMorgan Chase i Charles Schwab potwierdziły blokady, a według Bloomberga podobnie postępują Citi i Bank of America. Część blokad jest cicha: użytkownicy zgłaszają, że agent przestał działać na Cars.com i stronie Amtraka, choć firmy niczego nie ogłosiły. A część jest przypadkowa. Walmart jest partnerem Mety, a mimo to agent potrafi utknąć na przycisku „potwierdź, że jesteś człowiekiem”, bo zwykła ochrona przed botami nie odróżnia złośliwego skryptu od pomocnika, którego wysłał klient. Część użytkowników łączy kłopoty Muse ze zmianą domyślnych ustawień ochrony przed crawlerami, którą Cloudflare wprowadził 15 września. Cloudflare odpowiedział TechCrunchowi, że nie ma danych o blokowaniu osobistych agentów.
Powód pierwszy: nikt nie wie, kto odpowiada
Najuczciwiej postawił sprawę sam Wurster. Problemem nie jest to, że agent jest głupi, tylko to, że klient oddaje mu login i hasło, a potem agent działa w jego imieniu w miejscu, którego bank nie widzi i nie rozumie.
„Nie możemy tego kontrolować, klient nie może tego kontrolować”
- Rick Wurster, szef Charles Schwab, Bloomberg TV, 16.10.2026
Wurster dopowiedział pytanie, które w tej historii jest najważniejsze: kto odpowiada, jeśli coś pójdzie źle? Jamie Dimon z JPMorgan powiedział podczas telekonferencji wynikowej, że nikt nie chce „zbuntowanych agentów”, których mogą być tysiące. To nie jest histeria. Agent, który zna hasło do konta, jest idealnym celem ataku typu prompt injection: wystarczy, że na odwiedzanej stronie znajdzie się ukryte polecenie, a wykona przelew, którego właściciel nigdy by nie zlecił. Pisałem o tym przy okazji tekstów o tym, kto odpowiada, gdy agent AI wymknie się spod kontroli, i o Muse, który podał adres domowy bez zgody.
Schwab nie mówi jednak „nigdy”. Mówi „nie tak”. Firma zapowiada, że zewnętrzne modele językowe dostaną dostęp przez serwery MCP z kontrolowanym uwierzytelnianiem. Będą mogły sprawdzić saldo i poszukać informacji, ale nie ruszą pieniędzy. Do tego Schwab promuje własnego asystenta AI. Ten układ jeszcze wróci: agent z zewnątrz dostaje okienko, agent z domu dostaje klucze.
Powód drugi: agent nie ogląda reklam
Bezpieczeństwo tłumaczy banki. Nie tłumaczy Yelpa, który odpowiada wprost, że wpuści agenta, jeśli ten zapłaci. Nie tłumaczy też do końca Amazona. Tu zaczyna się ekonomia, o której firmy mówią mniej chętnie.
Sklep internetowy to nie tylko półka z towarem. To maszyna, która zarabia na tym, że klient ogląda: polecane produkty, sponsorowane wyniki, „klienci kupili także”, baner z promocją, którą sklep chce akurat sprzedać. Amazon od lat zarabia na reklamach coraz więcej, a reklama działa tylko wtedy, gdy ktoś patrzy. Agent nie patrzy. Dostaje polecenie „kup najtańszy filtr do tego odkurzacza”, porównuje ceny w trzech sklepach, kupuje i wychodzi. Nie zobaczy promowanego zestawu, nie skusi się na dostawę premium, nie zostawi w koszyku drugiej rzeczy. Dla sklepu to klient, który płaci za towar, ale nie płaci uwagą.
Czytelnicy Slashdota, którzy komentowali tekst The Verge, dorzucili jeszcze jeden wątek: przejrzystość cen. Sprzedawca, który dynamicznie zmienia ceny, nie chce, żeby tysiące agentów porównywały je w sekundę za każdym razem, gdy ktoś szuka butów. Z punktu widzenia klienta to marzenie. Z punktu widzenia sklepu to koniec marży budowanej na tym, że ludziom nie chce się porównywać.
Krytycy banków mówią podobnie o finansach: agent, który sam przenosi oszczędności na lepiej oprocentowane konto, jest dla banku problemem nie dlatego, że jest niebezpieczny, tylko dlatego, że jest skuteczny. To zarzut, którego banki nie potwierdzają, ale trudno go zbyć.
Powód trzeci: czyj jest klient
Meta odpowiedziała na blokady zdaniem, które jest jednocześnie sprytne i trochę bezczelne:
„Odprawić osobistego agenta to odprawić klienta”
- Meta w odpowiedzi dla TechCrunch, 06.10.2026
Sprytne, bo prawdziwe: za agentem stoi człowiek z kartą płatniczą. Bezczelne, bo Meta sama zbudowała imperium na tym, że to ona, a nie wydawcy i sklepy, jest właścicielem relacji z użytkownikiem. Teraz chce zrobić to samo z zakupami. Agent Mety staje między klientem a sklepem i to on decyduje, gdzie pójdzie zamówienie. Sklep traci nie jedną transakcję, tylko kontakt z klientem, dane o nim i możliwość, żeby go do siebie przywiązać.
Elon Musk zareagował na blokadę Groka po swojemu: może powinien założyć konkurencję dla Amazona. Brzmi jak żart, ale dobrze pokazuje stawkę. Spór nie toczy się o to, czy agenci są potrzebni, tylko o to, kto będzie bramkarzem: sklep, platforma agenta czy ktoś trzeci, jak Cloudflare, który już prowadzi rynek, na którym boty AI płacą za dostęp do treści.
Europa to już przerobiła: PSD2
Co sam z tego zbudowałem
Osiem narzędzi, które powstały z problemów opisywanych na tym blogu - razem z tym, czego nie udało się dowieźć.
Dla polskiego czytelnika ta historia powinna brzmieć znajomo. Przed 2019 rokiem aplikacje do zarządzania finansami i część pośredników płatności działały w Europie dokładnie tak, jak dziś agenci AI: klient podawał im login i hasło do banku, a one logowały się w jego imieniu i czytały ekran. Nazywało się to screen scraping. Banki tego nie znosiły z tych samych powodów, które dziś podaje Wurster: nie wiedziały, kto jest po drugiej stronie, i nie wiedziały, kto odpowiada za szkodę.
Unia rozstrzygnęła ten spór dyrektywą PSD2 i przepisami o silnym uwierzytelnianiu, które zaczęły obowiązywać 14 września 2019 roku. Kompromis był prosty. Pośrednik musi mieć licencję i przedstawić się bankowi. Bank musi mu dać porządny interfejs, czyli API, i nie może go dyskryminować. Klient wyraża zgodę na konkretny zakres dostępu i może ją cofnąć. W Polsce banki przygotowały do tego wspólny standard PolishAPI, rozwijany pod egidą Związku Banków Polskich. Anonimowe „udawanie klienta” przestało być normą, a stało się planem awaryjnym na wypadek, gdy API bankowi nie działa.
Ważne jest to, czego PSD2 nie zrobiła. Nie zakazała pośredników i nie pozwoliła bankom ich odciąć. Zmusiła obie strony do rozmowy na warunkach określonych przez prawo, a nie przez tego, kto ma silniejszą pozycję. W Ameryce takiej ramy dla agentów nie ma, więc każdy sklep i każdy bank pisze własną. Stąd chaos z ostatnich tygodni.
Google · Twoje źródłaPromptowy wyżej w Twoim Google - jednym kliknięciemDodaj do preferowanych źródeł →Co z tego wynika dla nas
Polscy użytkownicy agentów AI na razie tego problemu nie widzą, bo agenci są u nas dopiero na etapie ciekawostki. Dane Gemiusa pokazują to dobrze. Z narzędzi AI korzysta 65 procent badanych, ale 71 procent nie chce, żeby AI samodzielnie podejmowała za nich decyzje zakupowe. Mamy więc czas, żeby przemyśleć, jak ta historia potoczy się nad Wisłą, zanim agent stanie się codziennością.
Widzę trzy możliwe scenariusze i żaden nie jest otwartym internetem z marketingu firm AI.
- Internet umów. Agent wchodzi tam, gdzie jego producent podpisał umowę. Meta już idzie tą drogą: zamiast walczyć z Amazonem, dogadała się z Walmartem, Gapem, Sephorą i Best Buy, a Shopify otworzył dla agentów swoje sklepy. Jakość twojego agenta zależy wtedy nie od modelu, tylko od listy partnerów jego firmy, mniej więcej tak, jak jakość telewizji kablowej zależy od pakietu kanałów.
- Internet bramek. Pośrednik w rodzaju Cloudflare’a pobiera opłatę za każde wejście agenta i dzieli się nią ze stroną. To model, w którym agent płaci za to, czego nie płaci uwagą. Uczciwy, ale drogi, a koszt w końcu trafi do abonamentu użytkownika.
- Internet zasad. Regulator robi z agentami to, co Unia zrobiła z pośrednikami płatności: licencja, identyfikacja, zakres zgody, zakaz dyskryminacji. Najwolniejszy wariant, ale jedyny, w którym klient ma prawo wysłać swojego agenta, a sklep wie, z kim rozmawia.
Moim zdaniem Europa skończy gdzieś między drugim a trzecim wariantem, a Ameryka między pierwszym a drugim. Dla polskich sklepów i banków lekcja jest praktyczna już dziś. Kto w 2019 roku potraktował PSD2 jak przykry obowiązek, potem latami łatał interfejsy. Kto zrobił dobre API, zyskał partnerów. Z agentami będzie podobnie: sklep, który da im przewidywalne, bezpieczne wejście z jasno opisanym zakresem, dostanie zamówienia, a sklep, który postawi tylko przycisk „jestem człowiekiem”, odetnie nie maszyny, tylko klientów, którzy je wysłali.
Obietnica agenta AI brzmiała tak: powiedz, czego chcesz, a on załatwi resztę w całym internecie. Jesień 2026 roku pokazuje, że „cały internet” był założeniem, a nie faktem. Agent będzie tak dobry, jak umowy, które za nim stoją, i tak bezpieczny, jak zasady, które ktoś wreszcie spisze. Do tego czasu najlepszym agentem do przelewów pozostaje kciuk na ekranie własnego telefonu.
Źródła
- The Verge, Emma Roth: Websites are closing their doors to AI agents (17.10.2026)
- TechCrunch, Sarah Perez: The next hurdle for AI agents: getting websites to let them in (06.10.2026)
- Bloomberg: US Banks Block AI Agents Attempting to Move Money for Customers (16.10.2026)
- The Next Web: Schwab and JPMorgan are blocking AI agents from moving customer money (10.2026)
- Gizmodo: banki w USA a agenci po premierze Muse (10.2026)
- Slashdot: dyskusja pod tekstem The Verge (18.10.2026)
- Gemius: raport „E-commerce w Polsce 2026” (30.09.2026)
- EUR-Lex: dyrektywa (UE) 2015/2366 (PSD2)
- EUR-Lex: rozporządzenie delegowane (UE) 2018/389 o silnym uwierzytelnianiu (stosowane od 14.09.2019)
- PolishAPI: standard interfejsu dostępu do rachunków
Sprawdzone 19 października 2026.
Cały tydzień w AI, w jednym mailu
Wybrane premiery, narzędzia i analizy. Raz w tygodniu, prosto do skrzynki.
Zapisz się za darmo →Najczęstsze pytania
Dlaczego Amazon zablokował agenta AI Muse od Mety?
Amazon odciął Muse od swojego sklepu około 20 września 2026 roku i podobnie traktuje Groka, Dots oraz Instinct. Agent kupujący towar nie ogląda reklam, sponsorowanych wyników ani promocji, na których Amazon coraz mocniej zarabia, więc taki klient płaci za towar, ale nie płaci uwagą.
Ile prób dostępu agentów AI tygodniowo blokuje Charles Schwab?
Charles Schwab blokuje kilkadziesiąt takich prób tygodniowo - podał to szef firmy Rick Wurster w Bloomberg TV 16 października 2026 roku. Problem polega na tym, że agent zna hasło do konta klienta i może stać się celem ataku typu prompt injection, który skłoni go do wykonania nieautoryzowanego przelewu.
Jak dyrektywa PSD2 rozwiązała podobny problem ze screen scrapingiem w bankach?
PSD2, której przepisy o silnym uwierzytelnianiu zaczęły obowiązywać 14 września 2019 roku, nakazała pośrednikom posiadanie licencji i przedstawianie się bankowi, a bankom - udostępnienie porządnego API. W Polsce banki przygotowały wspólny standard PolishAPI pod egidą Związku Banków Polskich, a klient wyraża zgodę na konkretny zakres dostępu i może ją cofnąć.
Jak Polacy podchodzą do samodzielnych zakupów robionych przez agenta AI?
Według badania Gemius "E-commerce w Polsce 2026" z 30 września 2026 roku aż 71% badanych Polaków nie chce powierzyć AI samodzielnej decyzji zakupowej. Jednocześnie 65% tych samych respondentów korzysta już z narzędzi AI, co pokazuje wyraźną różnicę między używaniem AI jako pomocnika a oddaniem mu pełnej kontroli.
Podobne tematy na Promptowym