Bańka AI na kredyt: co mówią obligacje CoreWeave i dyskonto Bernsteina
W październiku 2026 o boomie AI zaczęli decydować wierzyciele. Obligacje CoreWeave, dyskonto Bernsteina, 47 zablokowanych projektów - i co to znaczy dla polskich gigawatów z prezentacji.
👁 119 przeczytań
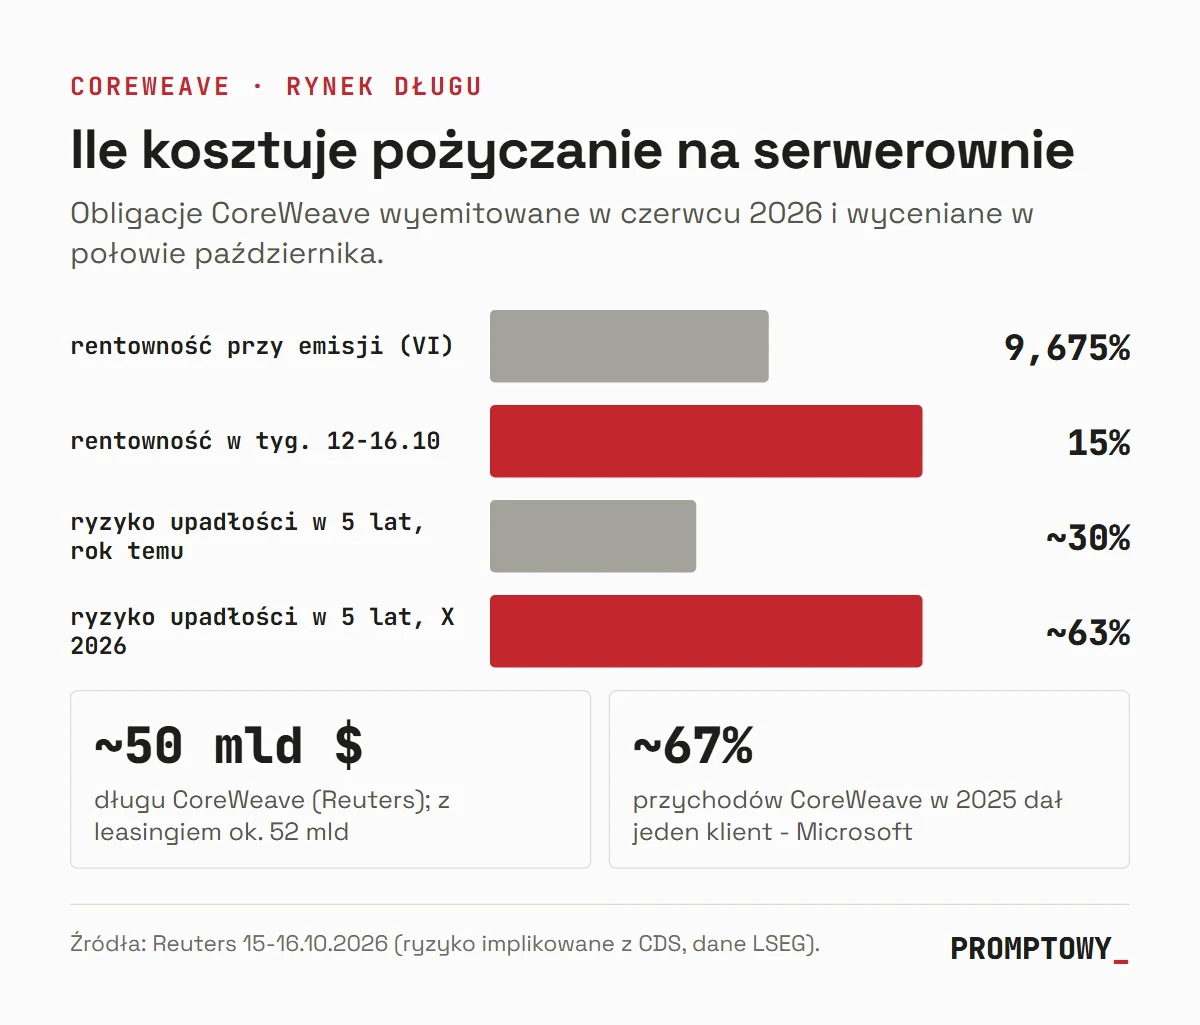
- Obligacje CoreWeave z czerwca 2026 roku potaniały tak, że ich rentowność wzrosła z 9,675 proc. do 15 proc., a rynkowa szansa bankructwa spółki w 5 lat sięga 63 proc.
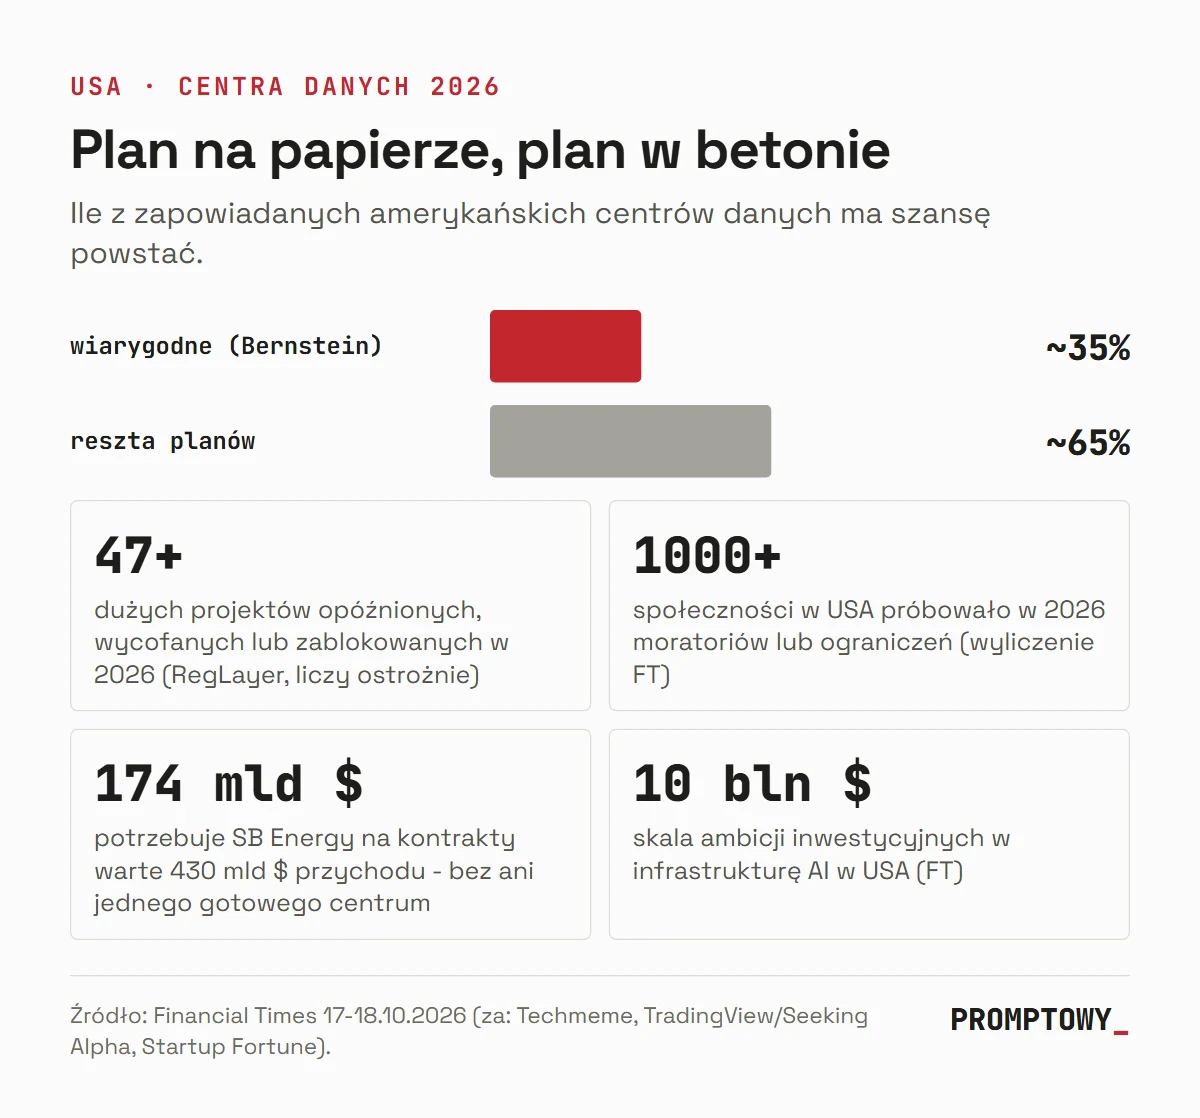
- Analitycy Bernsteina uznali za wiarygodne tylko ok. 35 proc. planowanych w USA centrów danych, a RegLayer naliczyła co najmniej 47 dużych projektów opóźnionych lub zablokowanych w 2026 roku.
- CoreWeave ma zadłużenie szacowane przez Reutersa na ok. 50 mld dolarów, a ok. dwie trzecie przychodów za 2025 rok pochodziło od jednego klienta - Microsoftu.
Przez trzy lata o bańce AI rozmawiali akcjonariusze, a akcjonariusze mają cierpliwość, dopóki kurs rośnie. W połowie października 2026 roku głos zabrali wierzyciele, a oni liczą inaczej. Obligacje CoreWeave tanieją, Bernstein ocenia, że wiarygodna jest mniej więcej jedna trzecia planowanych w USA centrów danych, a Financial Times pisze, że wart biliony boom zaczyna się strzępić. Uważam, że to moment, w którym pytanie „czy AI to przyszłość” przestaje mieć znaczenie, a zaczyna się liczyć pytanie „czy ten budynek dostanie prąd na czas”.
W czerwcu 2026 roku CoreWeave, firma, która wynajmuje moc obliczeniową laboratoriom AI, sprzedała obligacje z oprocentowaniem 9,675 procent. Jak na dług spółki technologicznej to dużo, ale inwestorzy brali, bo za papierami stała opowieść o niekończącym się popycie na chipy Nvidii. W tygodniu od 12 do 16 października te same obligacje potaniały tak, że ich rentowność doszła do 15 procent. Reuters policzył, że koszt ubezpieczenia długu CoreWeave od niewypłacalności oznacza rynkową ocenę szansy na bankructwo w ciągu pięciu lat na prawie 63 procent. Rok wcześniej było to około 30 procent.
Akcje CoreWeave od poniedziałku do czwartku straciły ponad 15 procent, mimo że w czwartek odbiły po słowach wsparcia od Nvidii. Według Reutersa amerykańscy producenci chipów stracili od poprzedniego tygodnia prawie 2 biliony dolarów wartości rynkowej. W weekend 17-18 października Financial Times opublikował tekst, który zebrał wszystko w jedno zdanie: amerykański boom na infrastrukturę AI, wart w ambicjach około 10 bilionów dolarów, zaczyna się strzępić.
Pęknięcia w liczbach (stan na 18.10.2026)
- 9,675% -> 15% - rentowność obligacji CoreWeave z czerwcowej emisji (Reuters, 16.10.2026).
- ~63% - rynkowa ocena szansy na niewypłacalność CoreWeave w 5 lat, wobec ok. 30% rok temu (Reuters za LSEG).
- ~35% - tyle planowanych w USA centrów danych Bernstein uznaje za wiarygodne (za FT, 18.10.2026).
- 47+ - dużych projektów opóźnionych, wycofanych lub zablokowanych w 2026 roku według RegLayer, która nazywa to wyliczenie ostrożnym.
- 1000+ - społeczności w USA próbowało w tym roku wprowadzić moratoria lub ograniczenia dla centrów danych (wyliczenie FT).
Od akcji do długu
Żeby zrozumieć, czemu ten tydzień jest ważny, trzeba przypomnieć, jak finansowano boom AI. Na początku płaciły za niego zyski. Microsoft, Google, Amazon i Meta mają tak dużo gotówki z reklam i chmury, że pierwsze lata budowy serwerowni finansowały z bieżących przychodów. Akcjonariusze to akceptowali, bo kursy rosły.
Potem skala przerosła nawet ich kieszenie. Giganci zaczęli pożyczać na rynku obligacji (pisałem o tym w czerwcu w tekście o tym, że AI pożycza jak państwo), a obok nich wyrosła cała warstwa firm, które bez długu w ogóle by nie istniały. CoreWeave jest najbardziej znanym przykładem. Reuters szacuje jej zadłużenie na około 50 miliardów dolarów, a około dwóch trzecich przychodów za 2025 rok dał jej jeden klient, Microsoft. Według FT spółka energetyczna SB Energy kontrolowana przez SoftBank potrzebuje 174 miliardów dolarów, żeby zrealizować kontrakty warte 430 miliardów przychodu, głównie od OpenAI, choć nie ukończyła jeszcze ani jednego centrum danych. O podobnej konstrukcji przy OpenAI pisałem przy obligacjach SoftBanku.
To zmienia logikę całej gry. Akcjonariusz kupuje opowieść. Może się mylić latami i nic się nie dzieje, dopóki ktoś inny kupi od niego drożej. Wierzyciel kupuje harmonogram spłat. Nie obchodzi go, czy AI zmieni świat w 2035 roku. Obchodzi go, czy w 2027 roku budynek będzie stał, będzie miał prąd i najemcę, który zapłaci czynsz. Jeśli nie, chce wyższych odsetek albo nie pożycza wcale.
„Przyglądamy się ponownie ekspozycji na całą infrastrukturę AI”
- John Han, F/m Investments, dla Reutersa, 16.10.2026
To zdanie jest nudne i właśnie dlatego ważne. Tak brzmi rynek kredytowy, gdy zaczyna zmieniać zdanie. Nie ma w nim paniki, jest arkusz kalkulacyjny.
Fizyka staje się ryzykiem kredytowym
Najciekawsze w tekście FT nie są ceny obligacji, tylko powody, dla których projekty stają. Nie chodzi o to, że nagle zabrakło chętnych na AI. Chodzi o rzeczy, których nie da się przyspieszyć pieniędzmi: przyłącza do sieci, pozwolenia, transformatory, turbiny, ludzie na budowie i sąsiedzi, którzy nie chcą hali bez okien za płotem. RegLayer naliczyła w 2026 roku co najmniej 47 dużych projektów opóźnionych, wycofanych albo zablokowanych. Ponad tysiąc społeczności w USA próbowało wprowadzić moratoria lub inne ograniczenia. Operatorzy sieci coraz częściej odmawiają przyłączenia, jeśli inwestor nie przyniesie własnego źródła prądu.
Dla wierzyciela to wszystko są pozycje w modelu ryzyka. Opóźnienie przyłącza o rok to rok bez czynszu i rok odsetek. Lokalne referendum to ryzyko, że budynek nie powstanie w ogóle. Ludzie z branży opisują FT rynek mocy obliczeniowej jako „Dziki Zachód”, w którym laboratoria AI płacą więcej na krótką metę, byle dostać moc szybciej. Taki rynek działa, dopóki pieniądz jest tani i cierpliwy. W październiku przestał być jednym i drugim.
Dobrą ilustracją jest Wielka Brytania. Microsoft wycofał się z kotwiczenia centrum danych Nscale w Loughton w hrabstwie Essex. Według Guardiana chodziło o obawy dotyczące zasilania. W marcu na miejscu przyszłej serwerowni wciąż działał plac składowy rusztowań (pisałem o tym w newsie o Nscale). Projekt miał ruszyć w 2026 roku.
Dyskonto Bernsteina
Liczba, którą zapamiętam z tego tygodnia, to 35 procent. Tyle amerykańskiego pipeline’u, czyli listy zapowiedzianych centrów danych, analitycy Bernsteina uznali za wiarygodne. Nie wiem, jak dokładnie liczyli, bo raport nie jest publiczny, a FT podaje tylko wynik. Ale sama skala mówi coś ważnego: dwie trzecie tego, co trafia do prezentacji, komunikatów prasowych i wyliczeń „ile gigawatów potrzebuje AI”, to plany, a nie inwestycje.
To dyskonto ma dwie strony. Pesymista powie: skoro dwie trzecie planów to powietrze, prognozy popytu na chipy, prąd i kredyt są przesadzone, a firmy, które pożyczyły pod te prognozy, mają problem. Optymista powie: skoro tylko jedna trzecia powstanie, moc obliczeniowa pozostanie droga, więc ci, którzy już mają działające serwerownie, będą zarabiać więcej. Obie wersje mogą być prawdziwe naraz, tylko dla różnych firm. I właśnie to rynek długu zaczął w październiku rozróżniać: nie „AI tak czy nie”, tylko „ten konkretny dłużnik, ten konkretny budynek, ten konkretny klient”.
Uważam to za zdrowe. Bańka, o której mówił w tym tygodniu Gary Marcus (porównując OpenAI do WeWork), nie pęka w jeden dzień jak balon. Częściej schodzi z niej powietrze tam, gdzie dług był najdroższy, a beton najmniej pewny. CoreWeave nie jest dowodem, że AI to wydmuszka. Jest dowodem, że ktoś musi zapłacić za czas między obietnicą a gniazdkiem.
Pętla, którą widać dopiero przy spadkach
Co sam z tego zbudowałem
Osiem narzędzi, które powstały z problemów opisywanych na tym blogu - razem z tym, czego nie udało się dowieźć.
Jest jeszcze jeden powód, dla którego rynek długu reaguje teraz tak nerwowo. Nvidia sprzedaje chipy firmom takim jak CoreWeave i jednocześnie jest ich udziałowcem. Laboratoria AI podpisują wieloletnie umowy na moc obliczeniową, a te umowy stają się zabezpieczeniem kredytów, za które kupuje się kolejne chipy. Inwestorzy w laboratoria liczą na przychody, które mają pojawić się dopiero wtedy, gdy ta moc zostanie zbudowana. Każde ogniwo wygląda rozsądnie, dopóki rośnie ogniwo obok.
Przy wzrostach taka pętla wygląda jak dowód popytu. Przy spadkach zaczyna wyglądać jak ryzyko skoncentrowane w kilku nazwiskach. W czwartek 15 października akcje CoreWeave odbiły po wsparciu ze strony Nvidii, a obligacje nadal były wyceniane jak dług w tarapatach. To rozjechanie się dwóch rynków dobrze pokazuje różnicę perspektyw: akcjonariusz słyszy, że najważniejszy partner wierzy w spółkę, a wierzyciel pyta, co się stanie, jeśli wiara nie wystarczy na spłatę odsetek. Dla mnie to najważniejsza lekcja tego tygodnia: w gospodarce AI ryzyko nie rozkłada się równo, tylko gromadzi się tam, gdzie pętla jest najciaśniejsza, czyli u firm, które mają dużo długu, mało klientów i wszystko postawiły na jeden rodzaj sprzętu.
A u nas gigawaty z prezentacji
Po co polskiemu czytelnikowi amerykańskie obligacje? Bo Polska jest w tej historii na etapie, na którym Ameryka była trzy lata temu: zapowiedzi rosną szybciej niż przyłącza. W tekście o centrach danych w Polsce zebrałem liczby. Według Polskiego Stowarzyszenia Centrów Danych i PwC polskie serwerownie miały w 2025 roku około 250 MW mocy IT, a JLL spodziewa się przekroczenia 500 MW do 2030 roku. Jednocześnie sam kampus zapowiadany w Choczewie ma mieć docelowo 3,2 GW, a obok niego pojawiają się projekty pod Koninem, Bełchatowem i w Bielsku-Białej.
Proponuję prosty nawyk: do każdej takiej zapowiedzi dopisywać w głowie dyskonto Bernsteina. Nie dlatego, że polscy inwestorzy kłamią, tylko dlatego, że na każdym etapie, od przyłącza przez pozwolenie po najemcę, projekt może utknąć, a koszt pieniądza właśnie wzrósł. Pytania, które warto zadawać przy każdym ogłoszeniu, są te same, które zadają dziś wierzyciele CoreWeave:
- Czy jest przyłącze, czy tylko wniosek o warunki przyłączenia?
- Czy jest najemca z podpisaną umową, czy „rozmowy z hiperskalerami”?
- Kto finansuje i na jakich warunkach: kapitał własny, kredyt bankowy, fundusz infrastrukturalny?
- Kto ponosi ryzyko, jeśli budynek stanie pusty: inwestor prywatny czy gmina, spółka skarbu państwa, odbiorcy prądu?
Ostatnie pytanie jest najważniejsze. W USA koszt rozbudowy sieci pod centra danych już trafia do rachunków gospodarstw domowych, o czym pisałem przy okazji aukcji mocy PJM. Jeśli Polska będzie przyciągać serwerownie ulgami, gwarancjami i przyspieszonymi przyłączami, to część ryzyka, które dziś wyceniają wierzyciele w Nowym Jorku, przejmie po cichu polski podatnik i polski odbiorca prądu.
Bańki zwykle nie kończą się wtedy, gdy ktoś udowodni, że technologia jest bezwartościowa. Kończą się, gdy ludzie, którzy pożyczają pieniądze, zaczynają czytać harmonogramy budowy uważniej niż prezentacje. W październiku 2026 roku zaczęli. AI od tego nie zniknie, ale opowieść o nieograniczonym popycie zderzyła się z czymś bardzo ograniczonym: z liczbą transformatorów, cierpliwością sąsiadów i ceną pieniądza.
Źródła
- Financial Times: America’s $10tn AI infrastructure boom is starting to fray (17-18.10.2026, paywall)
- Techmeme: streszczenie tekstu FT - RegLayer i Bernstein (18.10.2026)
- Seeking Alpha / TradingView: Funding strains, construction delays test America’s $10T AI buildout (18.10.2026)
- Reuters: CoreWeave bond rout tests market’s math on AI buildout (16.10.2026)
- Reuters: Factbox - CoreWeave’s AI contracts and the lenders financing its build-out (15.10.2026)
- Reuters: Analysts react to CoreWeave debt woes, AI selloff (10.2026)
- The Overspill: Microsoft wycofuje się z projektu Nscale w Essex, za The Guardian (19.10.2026)
- Startup Fortune: The $10 trillion AI buildout is starting to show cracks in the financing (18.10.2026)
Sprawdzone 19 października 2026. Tekst nie jest rekomendacją inwestycyjną.
Cały tydzień w AI, w jednym mailu
Wybrane premiery, narzędzia i analizy. Raz w tygodniu, prosto do skrzynki.
Zapisz się za darmo →Najczęstsze pytania
Dlaczego obligacje CoreWeave tak mocno straciły na wartości w październiku 2026 roku?
Rentowność obligacji CoreWeave wyemitowanych w czerwcu 2026 roku wzrosła z 9,675 proc. do 15 proc. w tygodniu 12-16 października 2026 roku. Rynek wycenił ryzyko bankructwa spółki w ciągu 5 lat na prawie 63 proc., wobec ok. 30 proc. rok wcześniej, co Reuters wyliczył na podstawie danych LSEG o kosztach ubezpieczenia długu.
Ile planowanych centrów danych w USA Bernstein uznaje za realne inwestycje?
Bernstein uznaje za wiarygodne ok. 35 proc. planowanego w USA pipeline'u centrów danych, co Financial Times podał 17-18 października 2026 roku. Oznacza to, że dwie trzecie zapowiedzi to plany nieposiadające pokrycia w faktycznych inwestycjach.
Dlaczego projekty centrów danych w USA są opóźniane lub blokowane?
Powodem są bariery fizyczne i regulacyjne, których nie da się przyspieszyć pieniędzmi - brak przyłączy do sieci, opóźnienia w dostawach transformatorów, problemy z pozwoleniami i sprzeciw lokalnych społeczności. W 2026 roku ponad tysiąc społeczności w USA próbowało wprowadzić moratoria lub ograniczenia dla centrów danych, a operatorzy sieci coraz częściej odmawiają przyłączenia bez własnego źródła prądu.
Jaka jest różnica między tym, jak akcjonariusze i wierzyciele oceniają inwestycje AI?
Akcjonariusz kupuje opowieść o przyszłości i może czekać latami, dopóki cena akcji rośnie, natomiast wierzyciela interesuje wyłącznie harmonogram spłat. Wierzyciel pyta, czy konkretny budynek będzie stał, miał prąd i najemcę płacącego czynsz w 2027 roku - jeśli odpowiedź jest niepewna, żąda wyższych odsetek lub odmawia pożyczki.
Podobne tematy na Promptowym