Wielki skok czy wielka bańka: co naprawdę mówią wyceny
Wycena to nie prognoza, tylko zakład o przyszłość - a ten zakład obrósł właśnie warstwą paniki i euforii naraz.

👁 135 przeczytań
- Obecne wyceny spółek AI nie opisują teraźniejszości, lecz są zakładem o przyszłość - płacąc trzydziestokrotność rocznych zysków, kupuje się firmę, jaką ma ona zostać za dekadę.
- Rynek AI dzieli się na dwie warstwy: producentów infrastruktury z twardymi przychodami oraz firmy obiecujące zastosowania, które na razie głównie wydają, a nie zarabiają na AI.
- Autor stawia tezę, że technologia i transformacja są prawdziwe, ale obecne wyceny w dużej mierze nie są - tak jak bańka dot-comów nie zaprzeczała wartości internetu, lecz myliła tempo z pewnością.
Jest taka liczba, która od kilkunastu miesięcy krąży po nagłówkach jak duch: bilion dolarów. Potem dwa biliony. Potem trzy. Mówimy o niej tak, jakbyśmy rozumieli, co znaczy, choć w rzeczywistości nikt z nas nie potrafi sobie wyobrazić ani jednego biliona, a co dopiero kilku naraz. To liczba, która przestała być liczbą, a stała się nastrojem. I to jest pierwsza rzecz, którą trzeba powiedzieć o wycenach spółek związanych ze sztuczną inteligencją: większość ludzi, którzy o nich dyskutuje, w gruncie rzeczy dyskutuje o własnym lęku albo własnej nadziei, a nie o arkuszu kalkulacyjnym.
Bo wycena - i to jest sedno całej sprawy - nie jest opisem teraźniejszości. Jest zakładem o przyszłość, zapisanym w cenie. Kiedy ktoś płaci za akcję trzydziestokrotność rocznych zysków, nie kupuje firmy, którą widzi dzisiaj. Kupuje firmę, jaką ta ma się stać za dekadę. I właśnie dlatego pytanie „skok czy bańka” jest źle postawione. To nie jest pytanie o fakty. To pytanie o to, w czyją wyobraźnię wierzymy.
Czym właściwie jest wycena, gdy nikt nie zna jutra
Zacznijmy od rzeczy nudnej, bo bez niej cała reszta jest bełkotem. Wartość firmy w najprostszym ujęciu to suma wszystkich pieniędzy, które ta firma zarobi w przyszłości, sprowadzona do dzisiejszych pieniędzy. Brzmi technicznie, ale kryje się w tym jedno gigantyczne oszustwo poznawcze: żeby cokolwiek wycenić, musimy zgadnąć przyszłość, a potem udawać przed samym sobą, że jej nie zgadujemy.
W normalnych czasach to udawanie działa, bo przyszłość przypomina przeszłość. Firma produkująca makaron będzie za pięć lat produkować mniej więcej tyle samo makaronu. Ale sztuczna inteligencja sprzedaje coś zupełnie innego - sprzedaje obietnicę nieciągłości. Mówi: świat za dziesięć lat nie będzie przypominał dzisiejszego, a my będziemy stać w jego centrum. I tu klasyczne narzędzia wyceny zaczynają trzeszczeć, bo nie mają jak zmierzyć czegoś, co z definicji nie ma precedensu.
Dlatego rynek robi to, co zawsze robi w takich momentach: zastępuje rachunek narracją. Przestaje liczyć przepływy pieniężne, a zaczyna kupować opowieść. A opowieść o AI jest najlepszą opowieścią inwestycyjną, jaką słyszałem od czasu internetu - dotyka wszystkiego, obiecuje wszystko i jest dostatecznie mglista, żeby każdy mógł sobie domalować własne zakończenie.
Dwie warstwy bańki, których nie wolno mylić
Najczęstszy błąd w tej debacie to traktowanie „AI” jak jednego bytu. Tymczasem na rynku istnieją co najmniej dwie zupełnie różne warstwy, które wyceniane są na zupełnie innych zasadach, a my je nieustannie zlepiamy w jedno.
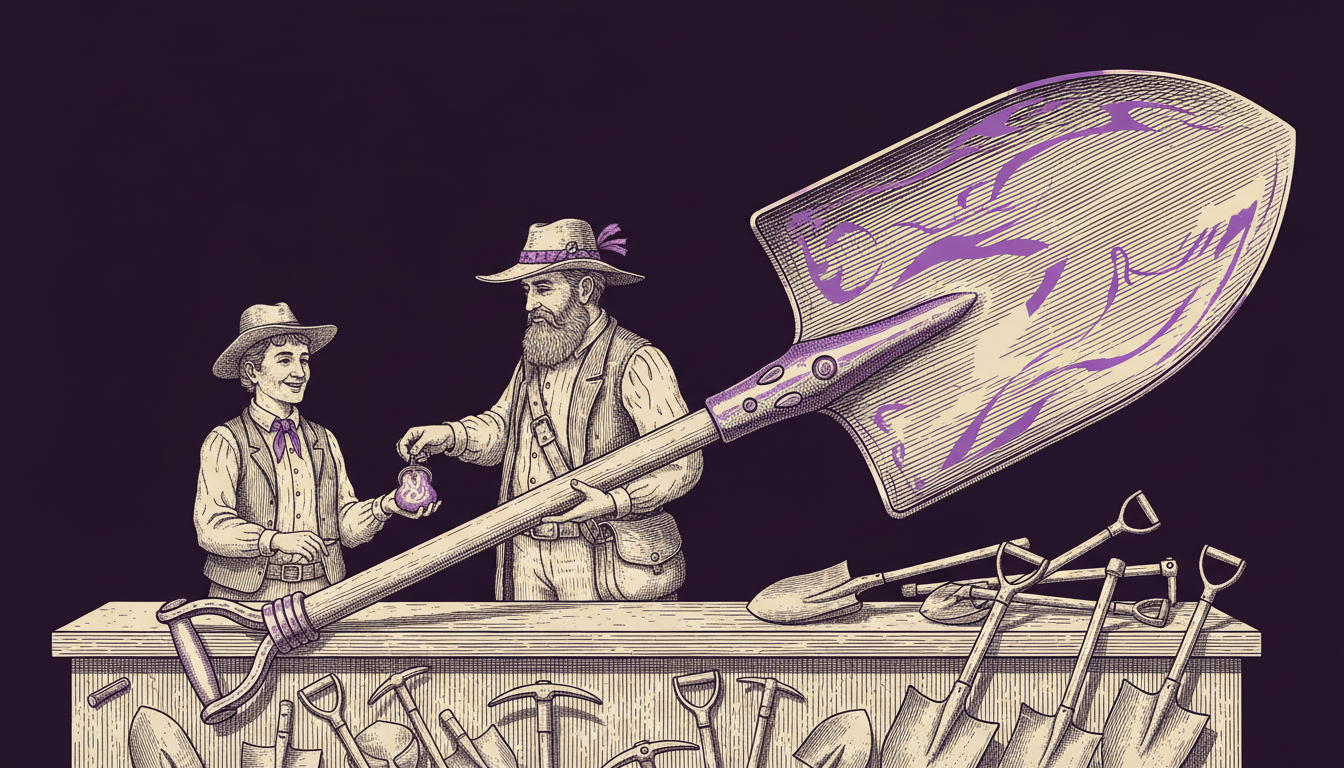
Warstwa pierwsza to producenci łopat. Firmy sprzedające sprzęt, układy scalone, infrastrukturę chmurową - tych, którzy zarabiają niezależnie od tego, czy gorączka AI okaże się złotem, czy iluzją. To jest część rynku, która faktycznie pokazuje twarde przychody. Jeśli wszyscy kopią, sprzedawca łopat zarabia. Problem w tym, że jego wycena zakłada, iż wszyscy będą kopać wiecznie i coraz głębiej. A historia gorączek złota uczy, że w pewnym momencie kopacze się orientują, iż w ziemi nic nie ma, i przestają kupować łopaty z dnia na dzień.
Warstwa druga to obietnica zastosowań. Tysiące firm, start-upów i działów korporacyjnych, które twierdzą, że AI zmieni ich biznes. I tu robi się ciekawie, bo tutaj pieniądze płyną głównie w jedną stronę - wydatki rosną, a wymierne zyski z tych wydatków są na razie zaskakująco trudne do pokazania. Wiele firm wdraża sztuczną inteligencję, bo boi się nie wdrożyć, a nie dlatego, że policzyło, ile na tym zyska.
Bańka nie powstaje, gdy ludzie wierzą w głupią rzecz. Bańka powstaje, gdy ludzie wierzą w mądrą rzecz, ale płacą za nią cenę, która zakłada, że nigdy się nie pomylą.
I to jest klucz. Internet w roku 2000 nie był głupim pomysłem - okazał się jednym z najważniejszych wynalazków w dziejach. A mimo to bańka dot-comów wyparowała biliony dolarów, bo ceny zakładały, że wszystko wydarzy się od razu i wszystkim naraz. Rzeczywistość przyszła, tylko spóźniona o dekadę i z zupełnie innym rozkładem zwycięzców. To samo może spotkać AI: technologia może być prawdziwa, a wyceny i tak fałszywe.
Czyje interesy kryją się za liczbami
Wycena nigdy nie jest neutralna. Za każdą wielką liczbą stoi ktoś, kto ma interes w tym, żeby była jeszcze większa. I jeśli chce się zrozumieć, czy patrzymy na skok, czy na bańkę, trzeba prześledzić, kto czerpie korzyść z samej narracji, niezależnie od tego, jak skończy się historia.
Są więc założyciele, których majątek na papierze rośnie wraz z wyceną - im głośniejsza opowieść, tym wyższa runda finansowania, tym większy ich udział wart na papierze. Są fundusze, które już zainwestowały i potrzebują kolejnej fali entuzjazmu, żeby sprzedać swoje udziały komuś jeszcze bardziej entuzjastycznemu. Jest cała branża doradcza, która sprzedaje strach przed pozostaniem w tyle - bo na strachu zarabia się równie dobrze jak na chciwości, a często lepiej.
I są wreszcie wielkie korporacje technologiczne, które prowadzą grę, jakiej rynek dawno nie widział. Inwestują astronomiczne kwoty w infrastrukturę, a jednocześnie inwestują w mniejsze firmy, które tę infrastrukturę od nich kupują. Pieniądze krążą po zamkniętym obiegu i w pewnym momencie trudno orzec, czy patrzymy na realny popyt, czy na księgowy perpetuum mobile. Kiedy ten sam kapitał jest jednocześnie inwestycją i przychodem, statystyki wzrostu zaczynają mówić o sobie nawzajem, a nie o świecie.
Nie twierdzę, że to oszustwo. Twierdzę, że to mechanizm, który nadmuchuje liczby w sposób trudny do odczytania z zewnątrz. A im trudniej coś odczytać, tym łatwiej w to uwierzyć - bo wiara nie wymaga dowodu, wymaga tylko braku sprzeczności.
Co naprawdę mówią wyceny, gdy się je odsłucha
Nie przepłacaj za te subskrypcje
Prowadzę sklep z rocznymi dostępami do narzędzi AI - te same konta, o których piszę wyżej, tylko taniej niż w cenniku producenta.
Jeśli odłożyć emocje i wsłuchać się w to, co mówią dzisiejsze ceny, słychać kilka konkretnych założeń ukrytych pod powierzchnią. Po pierwsze: że koszt budowy i utrzymania tych systemów będzie spadał szybciej, niż rosła będzie konkurencja. Po drugie: że firmy i ludzie zapłacą za AI dużo więcej, niż płacą dziś. Po trzecie: że dzisiejsi liderzy pozostaną liderami, a nie zostaną wyparci przez kogoś, kto dopiero powstaje w czyimś garażu.
Każde z tych założeń może być prawdziwe. Ale wszystkie naraz, z prawdopodobieństwem bliskim pewności, jakie zdaje się sugerować obecna cena? To już zakład o wiele bardziej agresywny, niż większość inwestorów chciałaby przyznać. Bo prawdziwe ryzyko nie leży w pytaniu „czy AI jest ważna”. AI jest ważna, to akurat wiem na pewno. Ryzyko leży w pytaniu „kto na niej zarobi i kiedy”, a na to pytanie rynek odpowiada w tej chwili z arogancją, która rzadko dobrze się kończy.
Jest też trzecia możliwość, o której mało kto mówi, a która wydaje mi się najbardziej prawdopodobna. Nie wielki skok kontra wielka bańka, ale jedno i drugie naraz, tyle że rozsiane w czasie i przestrzeni. Część dzisiejszych wycen okaże się śmiesznie zaniżona - kilka firm dorośnie do liczb, które dziś brzmią absurdalnie. A jednocześnie ogromna część kapitału wyparuje, bo trafiła w firmy, które miały dobrą opowieść i nic poza nią. Złoto jest prawdziwe. Tylko że większość kopaczy i tak wróci do domu z pustymi rękami, bo gorączka nigdy nie rozkłada się sprawiedliwie.
Google · Twoje źródłaPromptowy wyżej w Twoim Google - jednym kliknięciemDodaj do preferowanych źródeł →Przewodnik na ten temat
21 konkretnych metod zarabiania na AI
Pełny przewodnik: freelancing, produkty cyfrowe i własny biznes - z konkretnymi progami wejścia zamiast ogólników.
Jak żyć z liczbą, której nie da się sprawdzić
Najtrudniejsze w tej całej sprawie jest to, że nie poznamy odpowiedzi, dopóki nie będzie za późno, żeby na niej zarobić albo jej uniknąć. Bańka jest oczywista wyłącznie wstecz. Z przodu wygląda dokładnie tak samo jak rewolucja - to ten sam entuzjazm, te same wykresy w górę, ci sami ludzie mówiący, że tym razem jest inaczej. Różnica ujawnia się dopiero w chwili, gdy muzyka cichnie, a okazuje się, że nie ma dość krzeseł.
Dlatego nie ufam nikomu, kto mówi z pewnością „to bańka” ani nikomu, kto mówi z pewnością „to nowa era”. Obie te postawy to ucieczka od jedynej uczciwej odpowiedzi, którą jest: nie wiem, i ty też nie wiesz, i właśnie ta niepewność jest wyceniona w cenie - tyle że wyceniona na zero, bo ludzie nie znoszą niepewności i wolą zapłacić za fałszywą pewność niż przyznać się do jej braku.
Jeśli mam wybrać własną tezę, brzmi ona tak: technologia jest prawdziwa, transformacja jest prawdziwa, a obecne wyceny w dużej mierze prawdziwe nie są. To nie sprzeczność. To po prostu opis tego, co dzieje się zawsze, gdy ludzkość natrafia na coś, co naprawdę zmienia świat - przeszacowujemy tempo i niedoszacowujemy skali, mylimy zwycięzcę z pierwszym, który wystartował, i płacimy z góry za przyszłość, która przyjdzie, owszem, ale nie wtedy, kiedy obstawiliśmy, i nie do kieszeni tych, których typowaliśmy.
Więc kiedy następnym razem usłyszysz tę liczbę - bilion, dwa, trzy - nie pytaj, czy jest prawdziwa. Spytaj, czyją przyszłość opisuje i kto zyskuje na tym, że w nią wierzysz. To jedyne pytanie, na które wyceny odpowiadają uczciwie. Cała reszta to opowieść, a opowieści, w przeciwieństwie do pieniędzy, nigdy nie muszą się rozliczyć.
Cały tydzień w AI, w jednym mailu
Wybrane premiery, narzędzia i analizy. Raz w tygodniu, prosto do skrzynki.
Zapisz się za darmo →Najczęstsze pytania
Czy wysokie wyceny spółek AI oznaczają, że mamy do czynienia z bańką spekulacyjną?
Nie ma jednoznacznej odpowiedzi - bańka jest oczywista dopiero z perspektywy czasu, a z przodu wygląda identycznie jak rewolucja. Obecne ceny zawierają trzy jednoczesne założenia: spadek kosztów szybszy niż wzrost konkurencji, wyższą niż dziś gotowość klientów do płacenia oraz utrzymanie pozycji przez dzisiejszych liderów - wszystkie naraz z prawdopodobieństwem bliskim pewności to zakład bardzo agresywny.
Czym różni się wycena producentów sprzętu AI od wyceny start-upów wdrażających AI?
Producenci infrastruktury i układów scalonych zarabiają realnie niezależnie od tego, czy gorączka AI okaże się trwała, natomiast ich wyceny zakładają, że popyt będzie rósł bez końca. Firmy z warstwy zastosowań natomiast wciąż głównie wydają na AI, bo boją się nie wdrożyć, a nie dlatego, że policzyły konkretny zysk.
Jak bańka dot-comów z 2000 roku ma się do obecnej sytuacji z AI?
Internet w 2000 roku nie był złym pomysłem - okazał się jednym z najważniejszych wynalazków w dziejach, a mimo to bańka wyparowała biliony, bo ceny zakładały, że wszystko wydarzy się od razu i wszystkim naraz. Rewolucja przyszła, ale spóźniona o dekadę i z zupełnie innym rozkładem zwycięzców niż typowano.
Kto zyskuje na utrzymywaniu wysokich wycen spółek AI?
Zyskują założyciele, których majątek rośnie wraz z wyceną, fundusze potrzebujące kolejnej fali entuzjazmu do sprzedaży udziałów oraz branża doradcza sprzedająca strach przed pozostaniem w tyle. Duże korporacje technologiczne inwestują w infrastrukturę, a jednocześnie w firmy, które tę infrastrukturę od nich kupują, co sprawia, że kapitał krąży w zamkniętym obiegu i trudno odróżnić realny popyt od księgowego perpetuum mobile.
Podobne tematy na Promptowym